

Opinión
Vivienda, deuda y austeridad: luchas por una vida digna
Por Nicola Scherer
Investigadora del Observatori del Deute en la Globalització (ODG)
La lucha contra los recortes en gastos públicos, especialmente en educación, la falta de acceso a una vivienda digna y salarios insuficientes para llegar a final de mes, movilizan a millones de jóvenes en Europa. Las protestas que han irrumpido en las calles del Estado español, Francia, Alemania, Italia, Portugal, Bélgica, Grecia y Albania se pueden leer en clave de crisis de deuda y contra las políticas de austeridad.
En las últimas semanas hemos visto movilizaciones de miles de personas, disturbios y violencia policial. Pese a las diferentes casuísticas, las protestas tienen varias cosas en común. Están protagonizadas por la generación Z, una generación que lleva años siendo castigada por la falta de futuro y posibilidades para emanciparse: sufren la pérdida de calidad de los servicios públicos (especialmente la educación), la falta de acceso a un salario y una vivienda digna, sumado a la incertidumbre de un mundo amenazado por la emergencia climática. Les apoya el profesorado, y también sindicalistas, activistas y trabajadoras de diversos sectores también hartos de la subida de precios de la energía y los alimentos, de la pérdida de poder adquisitivo y de las políticas públicas que, en toda Europa, han puesto la prioridad en el gasto militar y el rescate del mercado, en vez de atender las necesidades de las personas.
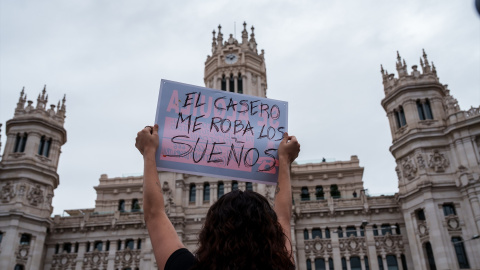
En el Estado español, manifestantes han acampado en Madrid, Barcelona y más ciudades para expresar su rechazo a las políticas de vivienda y las injusticias de los desahucios. Unas movilizaciones que han contribuido a que el Gobierno convoque unas elecciones anticipadas, con un mandato claro: poner soluciones en materia de vivienda. Los sindicatos han convocado a la huelga general el 11 de noviembre de 2026. En Italia, después de protestas de estudiantes, sindicatos, agricultores y camioneros contra los elevados precios de los combustibles, bajos salarios, y la falta de inversión en educación, también se ha convocado una huelga general para el 20 de noviembre. En Portugal, miles de manifestantes acamparon en Lisboa y Oporto para denunciar la crisis de la vivienda.
Relacionado con este tema
En Grecia, la vivienda fue también uno de los temas de las manifestaciones y la huelga de los docentes, que luchan igualmente por mejores condiciones laborales y más inversión en educación. En octubre, las protestas de estudiantes, docentes y sindicalistas contra las medidas de austeridad del Gobierno belga llegaron también a Bruselas. En Albania, las protestas estudiantiles comenzaron hace meses en contra de un proyecto turístico de lujo del yerno de Donald Trump y luego incorporaron demandas contra la corrupción del Gobierno y el coste de la vida. Las protestas en Francia contra los recortes en educación y el aumento de los precios, empezaron en septiembre 2026, pero han llamado la atención mediática solo recientemente por ser las movilizaciones más numerosas en Europa y con más disturbios y violencia policial. Recientemente, la generación Z ha tomado también las calles en numerosas ciudades en Alemania, protestando contra las políticas armamentísticas y recortes sociales del Gobierno, exigiendo mejoras en educación, acceso a la vivienda y protección ante la emergencia climática.
Más deuda, más políticas de austeridad
La situación actual es el resultado de muchas decisiones políticas en favor del pago de la deuda y la asunción de medidas de ajuste y recortes, que en lenguaje financiero seria la “consolidación fiscal”. Ya experimentamos los impactos dramáticos de las políticas de austeridad durante la crisis financiera y económica de 2008-2021. Pero poco ha cambiado: las recetas vuelven a basarse en la austeridad y no es un problema europeo. Nos enfrentamos de nuevo a un sistema financiero internacional donde prevalecen los intereses de los acreedores. En los espacios de gobernanza económica global como la OECD, el G20 y en los encuentros anuales del Fondo Monetario Internacional y el Banco Mundial que tuvieron lugar recientemente en Bangkok se siguen recomendando las mismas soluciones fallidas: se niega la cancelación de la deuda y se propone recortar en gasto público e invertir en sectores que prometen un gran crecimiento económico, a pesar de que muchas veces estos vayan en contra del bienestar social y ambiental (el FMI ha vuelto a proponer la IA como nicho de inversión y la UE invierte en el sector militar). Todo en nombre de la consolidación fiscal.
Si miramos fuera de la Unión Europea, los países empobrecidos pagarán este año una cifra récord de 400.000 millones de dólares para el servicio de la deuda externa. Como consecuencia, 47 de ellos no pueden destinar los recursos necesarios en adaptación a la emergencia climática, infraestructuras básicas y servicios públicos sin arriesgarse al impago en los próximos cinco años. Un estudio recién publicado por EURODAD ha mostrado que el número de países que gastan más para pagar la deuda externa que en educación o sanidad ha aumentado de 48 en 2015 a 65 en 2023.
En el Estado español no hemos llegado todavía al pico de las políticas de austeridad, pero estamos de camino. Recordemos que aquí, igual que en todos los otros países europeos, el Gobierno ya se ha comprometido con la Comisión Europea a implementar un plan de consolidación fiscal. Ahora mismo, estamos en el segundo año de la implementación del Plan Fiscal y Estructural de medio plazo 2025-2028, que nos obliga a rebajar la deuda publica en un 60% sobre el PIB hasta 2031 y no superar un déficit público del 3% sobre el PIB. Actualmente la deuda española ronda el 100% del PIB. Con estas reglas, si el Estado no aumenta los ingresos, por ejemplo a través de una fiscalidad verde y justa (por ejemplo impuestos a las empresas multinacionales, energéticas, bancos y personas multimillonarias), el nuevo Gobierno -gobierne quien gobierne- tendrá que “consolidar” el balance, recortando en gastos públicos.
Relacionado con este tema
El coste de la vida, la deuda como solución de supervivencia
Por un lado, estamos pagando la deuda a través de políticas de austeridad. Por otro, si el coste de la vida aumenta pero los salarios no, la inflación nos empobrece y endeudarse para llegar a fin de mes se convierte para gran parte de la población en la única solución. Actualmente estamos con la tasa de inflación más alta de los últimos tres años. En agosto de 2026, el Instituto Nacional de Estadística (INE) anunció el Índice de Precios de Consumo (IPC) de 4,3%, su nivel más alto desde febrero de 2023, cuando se situó en el 6%, debido a la crisis energética causada por la invasión rusa a Ucrania. Sube el coste de la vida, afectando especialmente el precio del combustible y los alimentos básicos como los huevos y la fruta.
Además, si sube el IPC, suben los alquileres y también acaban subiendo las hipotecas. Porque, mientras que el Gobierno aprueba los diferentes real decreto-leyes, desde marzo de 2026, con ayudas a combustibles y rebajas fiscales para la luz y el gas, el Banco Central Europeo echa leña al fuego de la crisis de la deuda. En septiembre de 2026 ha vuelto a subir las tasas de interés para enfriar la economía, ignorando que la causa principal es la subida de los precios de materias primeras (petróleo y gas) por la guerra de EEUU e Israel en Irán. Como resultado, con intereses más altos, es más caro devolver y acceder a préstamos, tanto para las familias y las empresas, como para los Estados.
Mientras que los Estados tienen cierto margen para endeudarse -aunque con un coste muy alto, tal y como vemos en Francia, donde el bono soberano subió hasta el 5%–, los hogares no lo tienen. Hogares con ingresos bajos gastan proporcionalmente mucho más en bienes esenciales como vivienda, alimentación, agua o luz, por lo que cualquier gasto añadido supone un sobresfuerzo. El Banco de España ya ha advertido en su último Informe de Estabilidad Financiera que en 2028 el endeudamiento de las familias representará el 65,5% de su renta bruta disponible. Además, muchas veces nos encontramos con una deuda feminizada. Las mujeres siguen siendo mayoritariamente las responsables de la gestión del hogar y de encontrar las maneras de paliar los impactos del coste de la vida, por lo que recurren al préstamo para llegar al final del mes. Vivimos en una economía de la deuda, una economía donde la deuda se ha convertido en un elemento esencial para el sostenimiento diario de la vida, según el estudio de Cooperacció Sacar la deuda de la casa y del cuerpo.
Deuda y vivienda: mismos especuladores
Existe una relación estrecha entre deuda, vivienda y especulación que se entiende mirando hacia los beneficiarios del sistema financiero actual. Por un lado, los bancos españoles obtienen la mayor parte de sus ganancias a través de los intereses. Actualmente están cobrando un interés medio de entre el 2,5% y el 3,5% por cada hipoteca contratada. Así, en un contexto de inflación con intereses más altos, los hogares se empobrecen y las ganancias bancarias aumentan. Después de un año de beneficios récord en 2025, donde los seis grandes bancos españoles (Banco Santander, BBVA, CaixaBank, Banco Sabadell, Bankinter y Unicaja) obtuvieron un beneficio neto conjunto de 34.000 millones de euros, todo apunta a que volverán a obtener beneficios récord históricos en 2026. Por otro lado, los grandes fondos de inversión (como Blackstone, GIC Private Limited, Allianz Group, China Investment Corporation etc.), los grandes fondos de pensiones de Canadá, Países Bajos y Estados Unidos (entro otros) y los fondos de capital privado (Amancio Ortega etc.) agrupan capital a escala global para adquirir y gestionar unidades residenciales, complejos multifamiliares y deuda inmobiliaria. La vivienda se ha convertido –hace ya unas décadas- en un activo financiero, un objeto de especulación altamente demandado en los mercados financieros. Hay mucho dinero en juego: en los primeros nueve meses de 2026, la inversión en vivienda en España ha superado ya los 6.000 millones, y a nivel global se alcanzarán los 1,2 billones de dólares en 2026. De hecho, estos fondos de inversión son los mismos que los que especulan con la deuda de los Estados, pero esto da para otro artículo.
En las movilizaciones europeas se exige a los Gobiernos medidas para blindar los derechos fundamentales, salarios dignos, justicia social, la priorización de gasto en bienestar social y ambiental y frenar la austeridad. Pero las demandas se convertirán en cambios duraderos solo si conseguimos solucionar el problema de fondo: el capitalismo financiero. En el manifiesto del Sindicat de Llogateres ya se apunta a algunas soluciones estructurales, como la de “recuperar las viviendas de los grandes especuladores (bancos y fondos buitres) y ponerlas bajo control público, así como prohibir las compras especulativas para evitar su acaparamiento”. Sera difícil, porque esto significaría que el Gobierno tendría que enfrentarse a todos los beneficiarios del sistema de la deuda y la especulación mencionados anteriormente. Pero es más necesario que nunca. La vivienda no puede ser una mercancía, es un derecho igual que lo es un salario digno, educación y sanidad pública de calidad, paz y protección ante la emergencia climática. Tenemos razones suficientes para salir el 11 de noviembre a las calles y participar en la huelga general.
Comentarios de nuestros socias/os
Para ver los comentarios de nuestros socias y socios, primero tienes que iniciar sesión o registrarte.