

Opinión
Xi Jinping (y el coche eléctrico chino) a la conquista del mundo


Por Bruno Estrada
Economista
La gira que acaba de iniciar Xi Jinping, en la que ya se ha visto, o se va a ver en breve, con los líderes de Egipto, Turquía, Irán, Sudáfrica, Rusia, India y EE.UU. pone de manifiesto el papel cada vez más relevante que, en términos geopolíticos, viene ocupando de nuevo el “Imperio del Centro”.
Y también en términos económicos, ya que poco antes del inicio de este viaje Stellantis, una de las mayores multinacionales del automóvil, y propietaria de la marca Jeep (y también de Fiat, Alfa Romeo, Lancia, Maserati, Peugeot, Citroen, Chrysler, Dodge, Opel y Vauxhall), alcanzó un importante acuerdo con la empresa china Dongfeng para fabricar a en su planta de Wuhan a partir de 2027 una nueva versión eléctrica del jeep para los consumidores de China, Oriente Próximo y del sudeste asiático. Merece la pena que recordar que, a principios de la década de 1970, hace 55 años, la misma empresa, Dongfeng, importaba camiones de EE.UU. para que sus trabajadores los desmontaran y copiaran pieza a pieza, para fabricar un vehículo todoterreno destinado al Ejército Popular de Liberación.
Hace poco Nissan también ha presentado sus planes para fabricar con Dongfeng dos vehículos, el sedán N7 totalmente eléctrico y la pick up híbrida enchufable Frontier Pro, también para los mismos mercados además de Latinoamérica. Los planes de Nissan son alcanzar un volumen de exportaciones desde China de 300.000 vehículos en 2030, partiendo de cero el año pasado. Asimismo, muchos de los Tesla Model 3 que circulan por las carreteras europeas se han sido fabricados en Shanghái.
Estos ejemplos concretos ponen en evidencia las profundas transformaciones que se han producido a nivel global en el sector del automóvil en el último medio siglo. Estas alianzas son solo el ejemplo más reciente de la creciente tendencia de los fabricantes europeos, japoneses y estadounidenses a recurrir a las fábricas chinas, tecnológicamente muy avanzadas y muy rentables económicamente, para trasladar allí su producción. Según la consultora estadounidense Rhodium Group un 40% de las exportaciones de automóviles chinos a Europa son el resultado de joint ventures muchas de estas multinacionales con empresas chinas. Es la mejor solución que han encontrado para sobrevivir a la costosa transición al coche eléctrico.
Son cada vez más el número de ejecutivos de las grandes multinacionales del automóvil del mundo que reconocen en privado que la fabricación china, sobre todo de vehículos eléctricos y de software, se está convirtiendo en el estándar mundial y que pronto podría sustituir a muchos de los modelos producidos en otros lugares. Es evidente que China desempeña un papel cada vez más importante, no sólo como centro de producción barato, sino también por su liderazgo tecnológico y su enorme ventaja en la cadena de suministro.
Estamos ante una reorganización global de la base de la producción automovilista que es comparable al traslado de la capacidad de fabricación de las empresas estadounidenses de Detroit a México en las pasadas cuatro décadas. Y Existe un riesgo real de que segmentos importantes de las cadenas de ingeniería, producción, innovación y suministro del sector automovilístico acaben concentrándose aún más en China. Según Robert Cisek, director de las operaciones de Volkswagen en China: "Tenemos que aceptar que China marca el ritmo de la innovación en muchos sectores”.
Si tomamos los datos agregados de lo que ha pasado en los últimos veinticinco años, los resultados son espectaculares. En 1999, dos años antes de que China se uniera a la Organización Mundial del Comercio y accediera libremente a los mercados extranjeros, el país producía menos de dos millones de vehículos, y tan solo 1,2 millones de coches. En 2015 la cifra total de vehículos casi alcanzó los 25 millones, y en 2025 los 34,5 millones.
Relacionado con este tema

Evolución fabricación mundial de vehículos 1999-2025
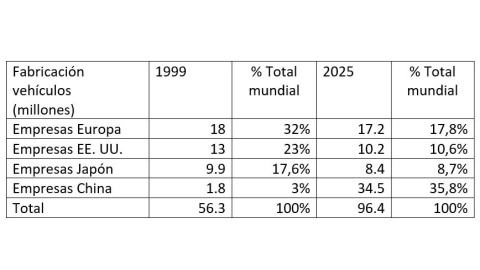
Habría que recordar que a principios de los noventa aún no existían algunas de las principales empresas chinas del Automóvil: Chery fue fundada en 1997, y comenzó su producción de turismos dos años después, tras llegar a un acuerdo con SEAT para utilizar la plataforma de la primera generación del modelo Toledo; BYD fue fundada en 1995 como fabricante de baterías y empezó a adentrarse en la industria de la automoción a finales de esa década; Geely, que en la actualidad es uno de los primeros grupos privados chinos del sector, no comenzó a fabricar automóviles hasta finales de los años 90.
El gigante asiático ya es el mayor exportador de automóviles del mundo, con 7 millones de turismos el año pasado, frente a menos de un millón en 2020. Durante el primer cuatrimestre de 2026 un 44% de las exportaciones de automóviles chinos fueron de modelos totalmente eléctricos e híbridos enchufables. Lo que confirma que la competitividad exportadora a largo plazo de China se basa cada vez más en el liderazgo tecnológico, y no sólo en la escala de producción y la eficiencia de costes.
Además, no conviene olvidar el enorme potencial de crecimiento que tiene el mercado chino del automóvil, este país tiene una media de 230 vehículos por cada 1.000 habitantes, mientras que Alemania 600, y Estados Unidos tiene unos 850 vehículos por cada mil habitantes.
Este éxito global del coche eléctrico ha sido posible gracias al actual sistema de planificación de China, muy diferente de los sistemas de planificación centralizados soviéticos, en el que el Estado establece marcos estratégicos, y el mercado opera en ellos con gran autonomía, en concreto hay 129 marcas de coches eléctricos, de empresas públicas y privadas. El Partido Comunista Chino (PCCh) admite que el mercado es más eficiente a corto plazo que una intervención estatal centralizada, pero que presenta graves limitaciones para movilizar inversiones hacia objetivos de largo plazo, reservando ese el papel para el Estado. Así, Estado y mercado se complementan, superando el dilema occidental entre intervencionismo estatal ineficiente y fundamentalismo de mercado.
De hecho, un claro ejemplo de cómo han cambiado las tornas son los recientes planes presentados por la Comisión Europea para incentivar el made in Europe en los automóviles eléctricos. Los objetivos de la propuesta de Ley de Aceleración Industrial (Industrial Accelerator Act) que la Comisión presentó en marzo de este año son: proteger la industria europea, aumentar sus capacidades productivas, forzar la relocalización de parte de producción y limitar el uso de la tecnología china. Para obtener la certificación made in Europe, y acceder a las ayudas públicas europeas, se plantean estrictos requisitos de fabricación europea. En 2030 el 70% de los componentes y al menos la mitad de los principales sistemas electrónicos se tendrán que haber fabricado en la UE.
Esta propuesta recuerda la que el gobierno chino tomó ya hace tres décadas, en 1994, cuando exigió a las empresas automovilísticas extranjeras asociarse con empresas nacionales para poder acceder su mercado. Gracias a ello los fabricantes de automóviles europeos transfirieron durante décadas conocimientos y tecnología a sus socios chinos. Pero hoy día en Europa la infrautilización de muchas plantas de fabricación sin duda dificultará la aplicación de estas medidas. Conviene recordar que marcas como Ford y Opel ya han iniciado conversaciones con sus socios asiáticos para producir automóviles de diseño chino en plantas europeas que actualmente no se utilizan a plena capacidad de producción.
Sobre la firma
Comentarios de nuestros socias/os
Para ver los comentarios de nuestros socias y socios, primero tienes que iniciar sesión o registrarte.