

La tasa de basura de Madrid entra en vigor en octubre: cómo se calcula y cuándo se empezará a cobrar
La cantidad final dependerá del valor catastral, los residuos generados y la zona.
-Actualizado a
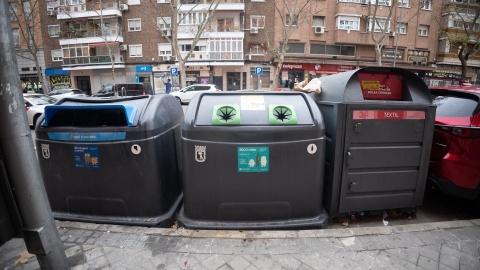
Los madrileños tendrán que afrontar a partir de este otoño un nuevo pago: la tasa de basura de Madrid (TGR) entra en vigor en octubre. El Ayuntamiento recupera así el cobro por la gestión de residuos después de que la tasa anterior fuera declarada nula el año pasado. El nuevo tributo afectará a los inmuebles de la capital y abre varias preguntas entre los ciudadanos, desde cuánto tendrán que pagar y hasta cómo se calculará.
¿Qué es la tasa de gestión de residuos?
La tasa de gestión de residuos es un tributo municipal obligatorio que se aplica a viviendas y locales comerciales en Madrid, en cumplimiento de la Ley 7/2022 de residuos y suelos contaminados. El pago cubre el servicio municipal de recogida, transporte y tratamiento de los residuos generados tanto en inmuebles residenciales como en espacios destinados a actividades profesionales, comerciales, industriales, administrativas, sanitarias o de otro tipo. Además, al tratarse de un servicio público de recepción obligatoria, la tasa debe abonarse aunque el propietario o usuario no haga uso del servicio, siempre que este se encuentre disponible.
¿Cómo se calcula?
La cantidad que tendrá que pagar cada inmueble se obtiene a partir de tres factores: una tarifa básica vinculada al valor catastral, una tarifa que tiene en cuenta la generación de residuos y un coeficiente relacionado con la calidad de la separación de la basura. Por ello, el importe final puede variar tanto de una vivienda a otra como de un barrio a otro.
Relacionado con este tema
La tarifa básica consiste en una cantidad fija anual que se determina según el tramo de valor catastral en el que se encuentre el inmueble. A esta cantidad se suma después la tarifa por generación de residuos, que en el caso de las viviendas depende de dos variables: la cantidad de basura que se genera por persona en el barrio y el número de residentes.
Para calcular esta segunda parte, el Ayuntamiento utilizará como referencia el número de personas empadronadas en cada vivienda a 1 de enero de cada año. En 2026, la tarifa oscila entre 3,80 y 95,03 euros, dependiendo de la cantidad de residuos generada por persona y del número de habitantes. Por ejemplo, para una vivienda con una persona empadronada, la cantidad será de 3,80 euros si en su barrio se generan hasta 130 kilos por persona y llegará a 31,24 euros cuando se superen los 500 kilos. Con diez o más empadronados, los importes van desde 11,56 hasta 95,03 euros.
La tabla establece cinco tramos de generación de residuos: hasta 130 kilos por persona; entre 130,01 y 165 kilos; entre 165,01 y 200; entre 200,01 y 500; y más de 500 kilos. Cuantas más personas estén empadronadas en la vivienda, mayor será también la cantidad correspondiente a esta parte de la tasa, de acuerdo con las cuotas fijadas para cada tramo.
El padrón también determina cómo se calcula la tasa en situaciones especiales. Si no figura ninguna persona empadronada, se considerará que la vivienda está vacía. Si el Ayuntamiento comprueba que hay personas viviendo en ella sin estar empadronadas, pero no puede determinar cuántas son, se aplicará la tarifa correspondiente a dos residentes. Además, si un inmueble no está dividido horizontalmente y el valor catastral no está individualizado para cada vivienda, se tendrá en cuenta la suma de las personas empadronadas que correspondan a todas ellas. Los cambios en el número de empadronados durante el año no afectarán a la tasa hasta el ejercicio siguiente.
Relacionado con este tema

En el caso de locales y otros inmuebles que no tengan uso residencial, el cálculo es diferente. La tarifa por generación se establece a partir de la cantidad de residuos que se estima que produce cada tipo de actividad y teniendo en cuenta las seis zonas homogéneas en las que se divide Madrid. Para las viviendas, en cambio, solo se contabilizan los residuos generados por los inmuebles de uso residencial.
Al importe de la tarifa por generación se le aplica un coeficiente de calidad, que depende del barrio y de cómo se realiza la separación de los residuos. Este factor completa el cálculo de la cuota final. En cualquier caso, la cantidad total que se pueda exigir por la tasa no podrá superar los 20.000 euros.
¿Qué descuentos existen?
Las familias numerosas pueden beneficiarse de una reducción en la tasa para su vivienda habitual, cuyo porcentaje depende tanto del valor catastral como de la categoría de la familia. Para viviendas con un valor catastral de hasta 204.000 euros, la reducción es del 90% tanto para familias de categoría general como especial.
Entre 204.000 y 408.000 euros, alcanza el 50% para la categoría general y el 80% para la especial. Por encima de 408.000 euros, es del 10% y del 30%, respectivamente. La reducción se aplica automáticamente cuando el propietario está empadronado en la vivienda y el título de familia numerosa ha sido expedido por la Comunidad de Madrid. En el resto de los casos, debe solicitarse entre el 1 de enero y el último día de febrero del año en que se quiera aplicar.
También existen condiciones especiales para los inmuebles sin actividad. Las viviendas vacías y los locales en los que no se desarrolle ninguna actividad solo tendrán que abonar la tarifa básica. En el caso de los locales, el titular debe presentar una declaración responsable que acredite que no ha habido actividad durante, al menos, los seis meses anteriores al 1 de enero, fecha en la que se devenga la tasa. Esta declaración debe presentarse cada año entre el 1 de enero y el último día de febrero.
Las personas en situación de vulnerabilidad económica pueden obtener una reducción del 100% de la tasa. Para ello, deben estar empadronadas en la vivienda y ser beneficiarias del Ingreso Mínimo Vital o de la Renta Mínima de Inserción de la Comunidad de Madrid.
Con carácter general, esta ayuda debe solicitarse entre enero y febrero mediante una declaración responsable y, cuando no se autorice la consulta de los datos, aportar la documentación que acredite la situación. No obstante, en 2026 la Agencia Tributaria de Madrid ha aplicado de oficio esta reducción tras los convenios suscritos con otras administraciones, por lo que las personas beneficiarias recibirán una comunicación informativa.
¿Cuándo se empezará a cobrar?
La tasa de basura de Madrid podrá pagarse desde el 1 de octubre hasta el 1 de diciembre de 2026, que será el último día del periodo voluntario de pago, o hasta el siguiente día hábil si esa fecha no lo fuera. El Ayuntamiento de Madrid ha habilitado una página web para realizar el pago durante este periodo. La tasa de generación de residuos es un tributo municipal obligatorio establecido en la Ley 7/2022 y se aplica a todas las viviendas y locales comerciales.
Con carácter general, tendrá que pagar la tasa quien sea titular del inmueble a 1 de enero de 2026. Si la persona que se beneficia del servicio de recogida de residuos no es la propietaria del inmueble, el propietario seguirá teniendo la consideración de sustituto del contribuyente y podrá repercutir, si corresponde, el importe de la tasa a quien utilice o se beneficie del servicio. En los casos en los que no pueda aplicarse esta sustitución porque el inmueble sea propiedad del propio Ayuntamiento, la normativa establece las reglas correspondientes para determinar quién debe asumir el pago.
El periodo impositivo coincide con el año natural, es decir, la tasa se calcula para cada ejercicio comprendido entre el 1 de enero y el 31 de diciembre. Una vez realizado el pago, el contribuyente tendrá derecho a obtener un justificante que acredite que ha abonado la tasa. Dependiendo de cómo se efectúe el ingreso, este justificante puede ser un recibo, una carta de pago firmada o validada por el órgano competente o por una entidad autorizada, o una certificación que acredite que el importe ha sido ingresado.
Además, el Ayuntamiento dispone de un sistema para obtener justificantes que acrediten que el contribuyente está al corriente del pago. De esta forma, el primer periodo voluntario permitirá a los titulares cumplir con esta nueva obligación correspondiente a 2026 y acreditar posteriormente que la tasa ha sido abonada.
El Supremo revisará la tasa
La tasa de basura de Madrid ya fue anulada por la Justicia. En marzo, el Tribunal Superior de Justicia de Madrid estimó los recursos presentados por varias instituciones y organizaciones contra la Ordenanza Fiscal 8/2024 y declaró nula la tasa por la prestación del servicio de gestión de residuos. El Ayuntamiento, dirigido por José Luis Martínez-Almeida, recurrió entonces la decisión ante el Tribunal Supremo.
El motivo de la anulación estuvo relacionado con cómo se tramitó y justificó la ordenanza. El Tribunal Superior de Justicia consideró que durante el periodo de información pública no se había incluido una parte esencial del informe técnico-económico utilizado para determinar la cuantía del tributo. En concreto, no se publicaron los anexos que recogían el estudio sobre la generación de residuos de las actividades económicas, una documentación que el tribunal consideró necesaria para poder comprobar cómo se había calculado la tasa.
Ahora, el Tribunal Supremo ha admitido a trámite los recursos del Ayuntamiento y revisará las cuestiones planteadas por el consistorio. La Sala de lo Contencioso considera que el caso tiene interés casacional porque afecta a la forma en la que deben tramitarse las ordenanzas fiscales que regulan estas tasas cuando incorporan sistemas de pago por generación. Los recursos tendrán además una tramitación prioritaria, por lo que el Supremo deberá pronunciarse sobre los argumentos que llevaron al tribunal madrileño a anular la ordenanza.
Comentarios de nuestros socias/os
Para ver los comentarios de nuestros socias y socios, primero tienes que iniciar sesión o registrarte.